医院生存新法则:医保占比为何必须降至60%以下
无论公立还是民营医院,一个不可回避的趋势正在形成:医保依赖度必须逐步降低,未来医保收入占比不超过60%才能有效生存。这不是危言耸听,而是DRG/DIP支付方式改革、医保基金监管趋严、医疗市场竞争加剧三重压力下的必然选择。
医保依赖的隐性成本
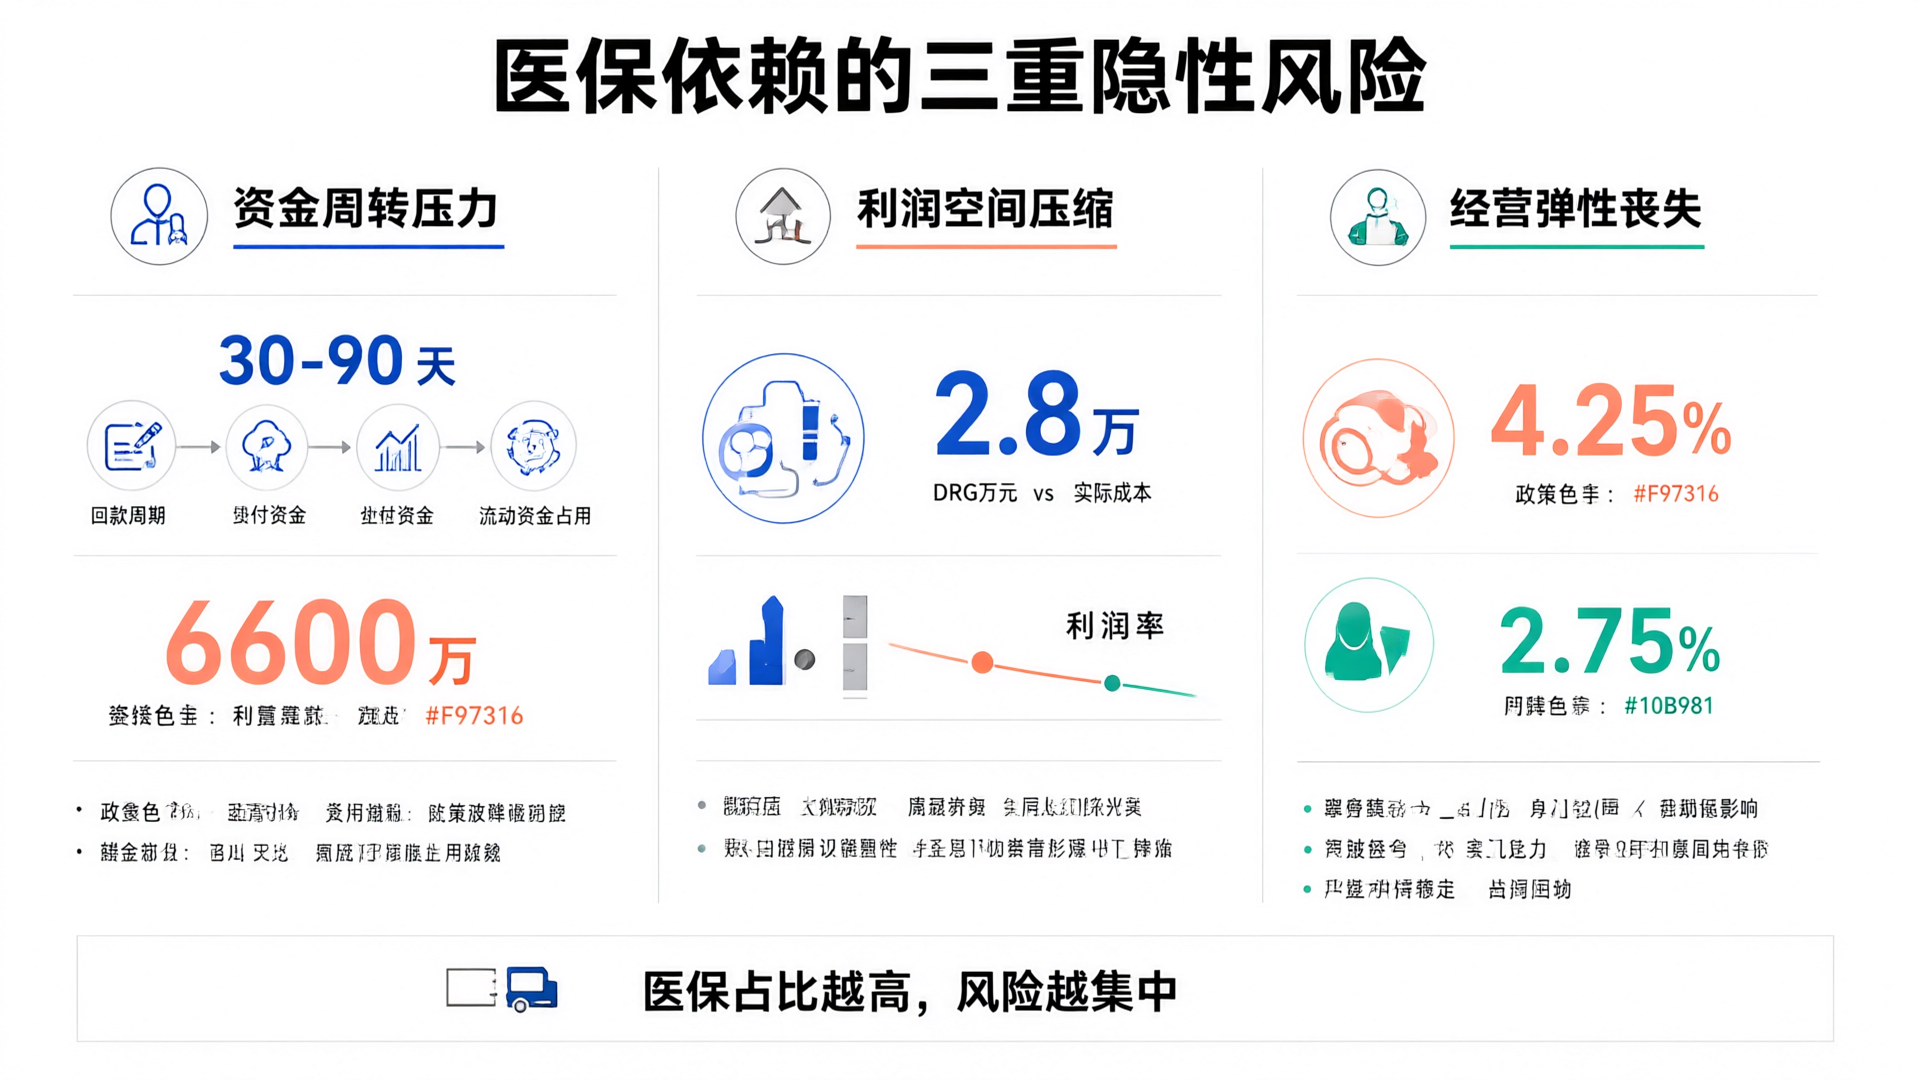
医保收入占比过高,表面上看是稳定的患者来源,实际上隐藏着三重经营风险。
第一重是资金周转压力。医保结算周期通常在30至90天,部分地区甚至更长。一家年营收5亿元的医院,如果医保占比达到80%,意味着4亿元的收入需要等待回款。按平均60天结算周期计算,医院需要垫付约6600万元的流动资金。这笔资金的成本——无论是银行贷款利息还是机会成本——直接侵蚀医院利润。
第二重是利润空间压缩。DRG/DIP支付方式改革后,医保支付从按项目付费转向按病组付费,单个病例的医保支付标准趋于固定。以某三甲医院心内科为例,冠心病支架植入术的DRG支付标准约为2.8万元,而实际成本(含耗材、药品、人力)在部分病例中已接近甚至超过这一标准。医保占比越高,医院在固定支付标准下的利润空间越薄。
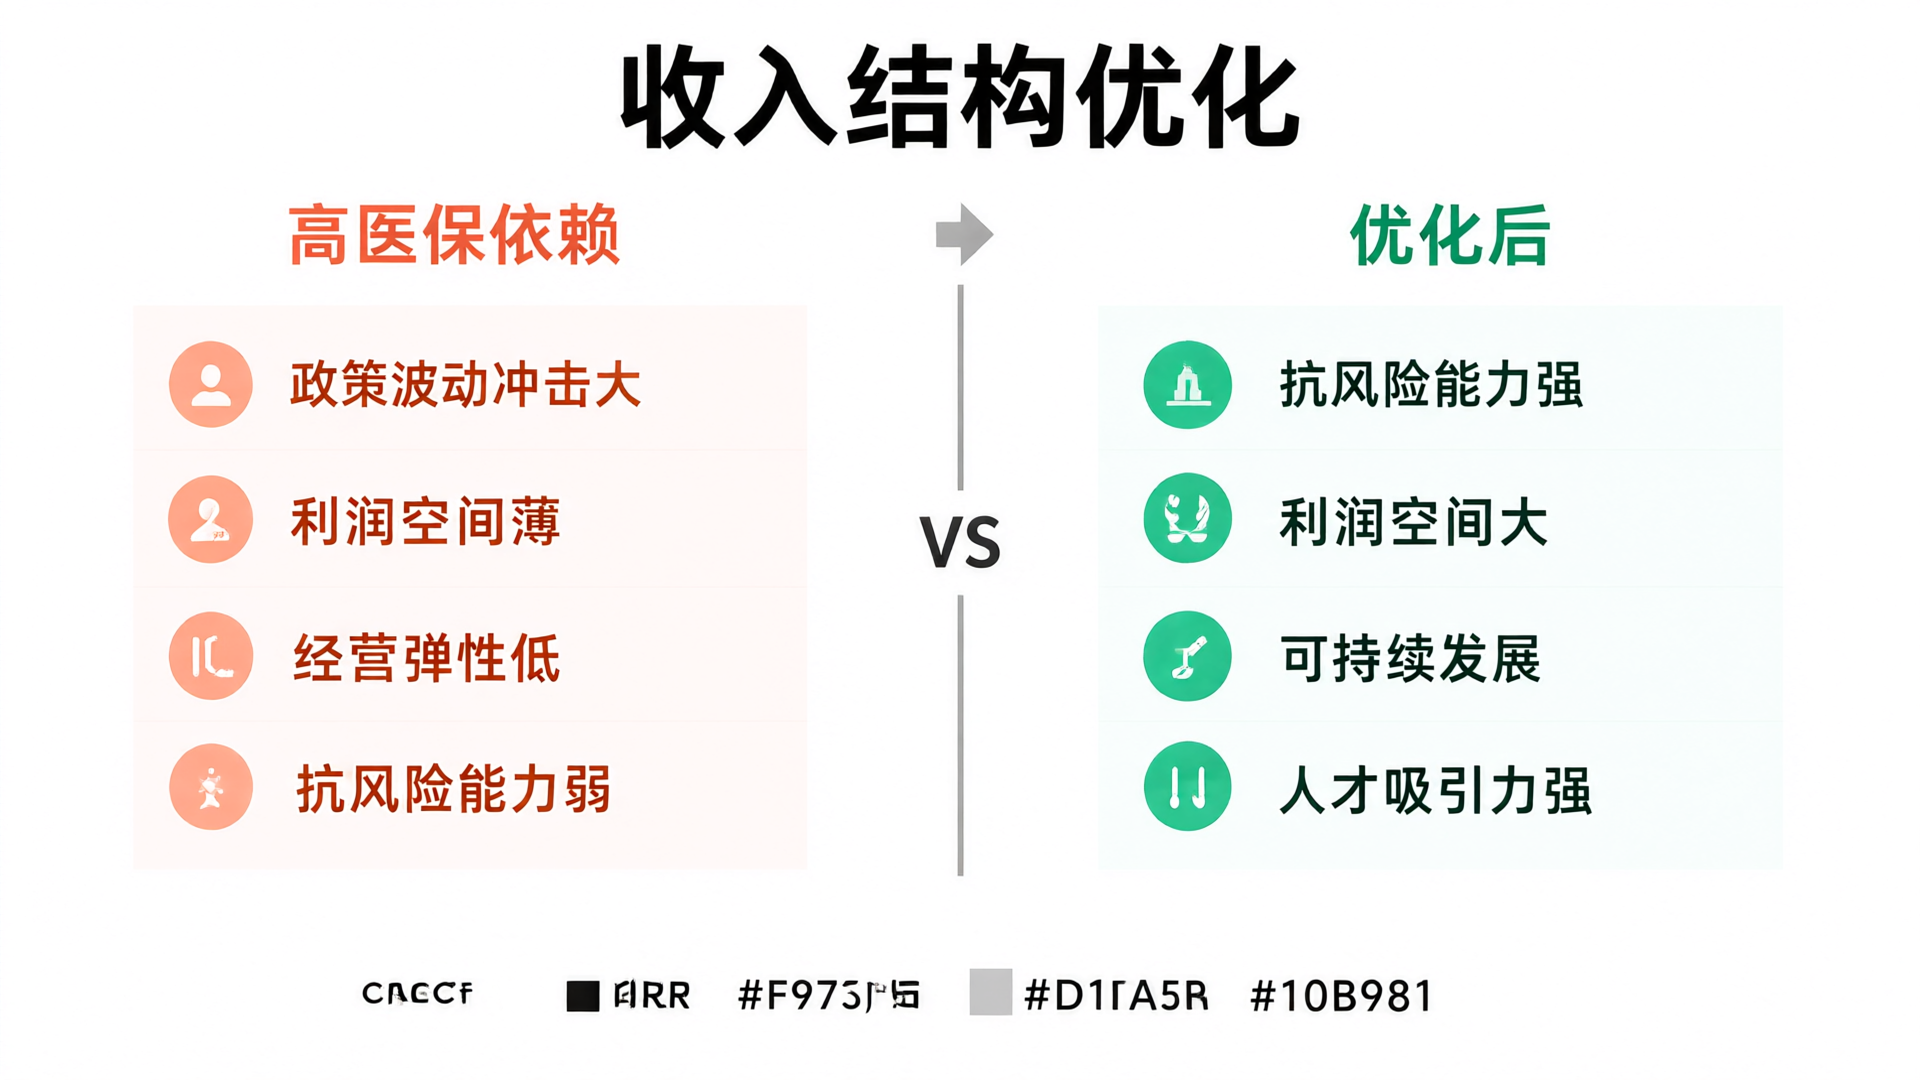
第三重是经营弹性丧失。医保政策调整——如支付标准下调、药品耗材集采扩围、医保目录收缩——会直接影响医院收入。一家医保占比85%的医院,面对5%的支付标准下调,收入将减少4.25%。而医保占比55%的医院,同等政策调整下收入仅减少2.75%。收入结构越单一,政策波动的冲击越大。
60%红线的财务逻辑
为什么是60%,而不是70%或50%?这个数字背后有清晰的财务安全逻辑。
从现金流角度看,医保占比60%意味着医院40%的收入来自自费或商保患者,这部分收入通常可以实时结算或短期回款(7至15天)。按年营收5亿元计算,2亿元的自费/商保收入可以提供约1100万元的日均现金流,足以覆盖医院日常运营支出(人力、药品、耗材、设备折旧等)。当医保结算出现延迟时,这部分现金流可以充当缓冲。
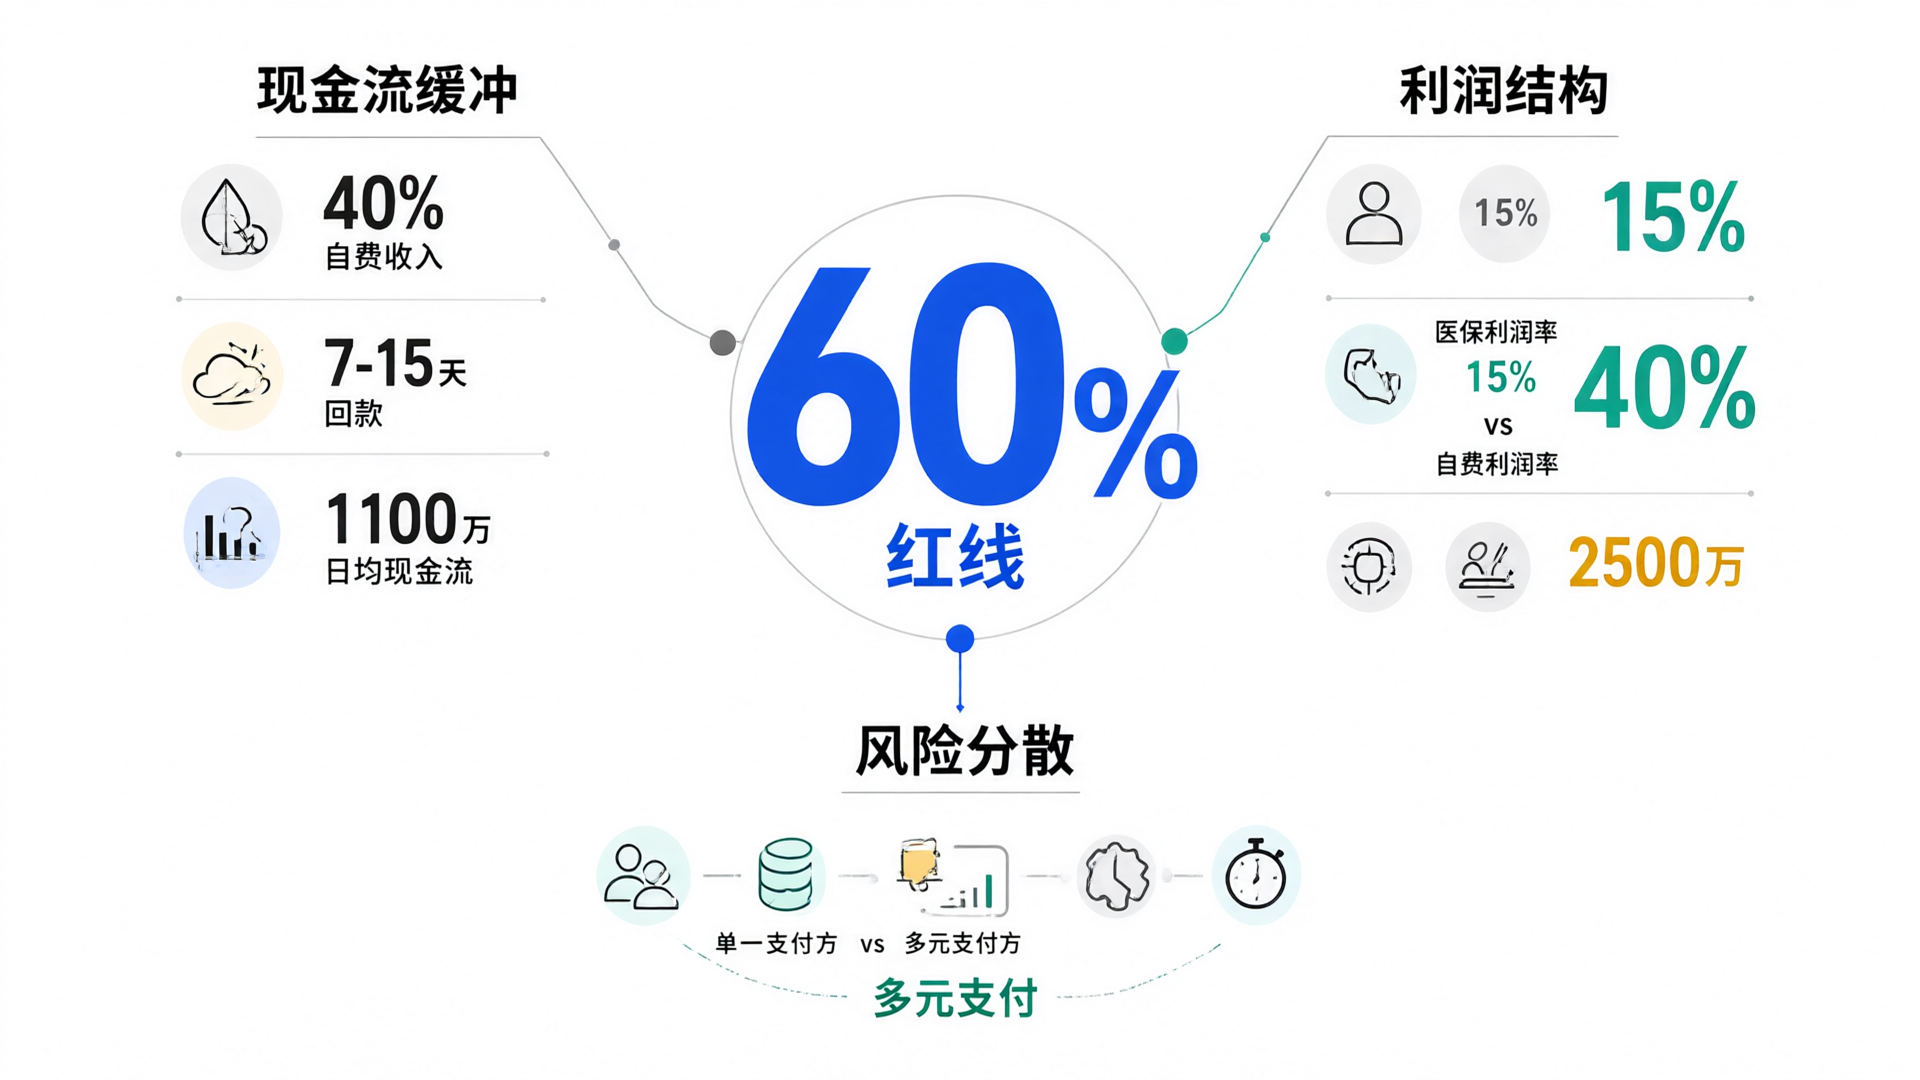
从利润结构看,自费和商保患者的支付意愿通常高于医保患者。以体检服务为例,医保体检套餐定价约500元,利润率15%;而面向企业高管的定制体检套餐定价2000元,利润率可达40%。医保占比从80%降至60%,意味着自费/商保收入从1亿元增至2亿元,按利润率差异计算,可增加利润约2500万元。
从风险分散看,60%的医保占比符合"不要把鸡蛋放在一个篮子里"的风险管理原则。医疗行业面临的政策风险(医保调整)、市场风险(患者流失)、技术风险(设备更新)都需要足够的收入多样性来对冲。医保占比过高,意味着医院将所有经营风险集中在单一支付方身上。
降低医保依赖的三条路径
降低医保依赖不是简单地减少医保患者,而是通过收入结构调整,提升非医保收入的占比。霍尔斯智库在服务多家医院的实践中,总结出三条可行路径。
第一条路径是发展特需医疗和高端服务。这包括特需门诊、国际医疗部、高端体检中心、医疗美容科室等。以某二级综合医院为例,该院将一层病房改造为特需病房,设置单人间和套间,配备专属护理团队,定价为普通病房的3至5倍。改造后第一年,特需病房入住率达75%,年增收约1800万元,医保占比从78%降至65%。
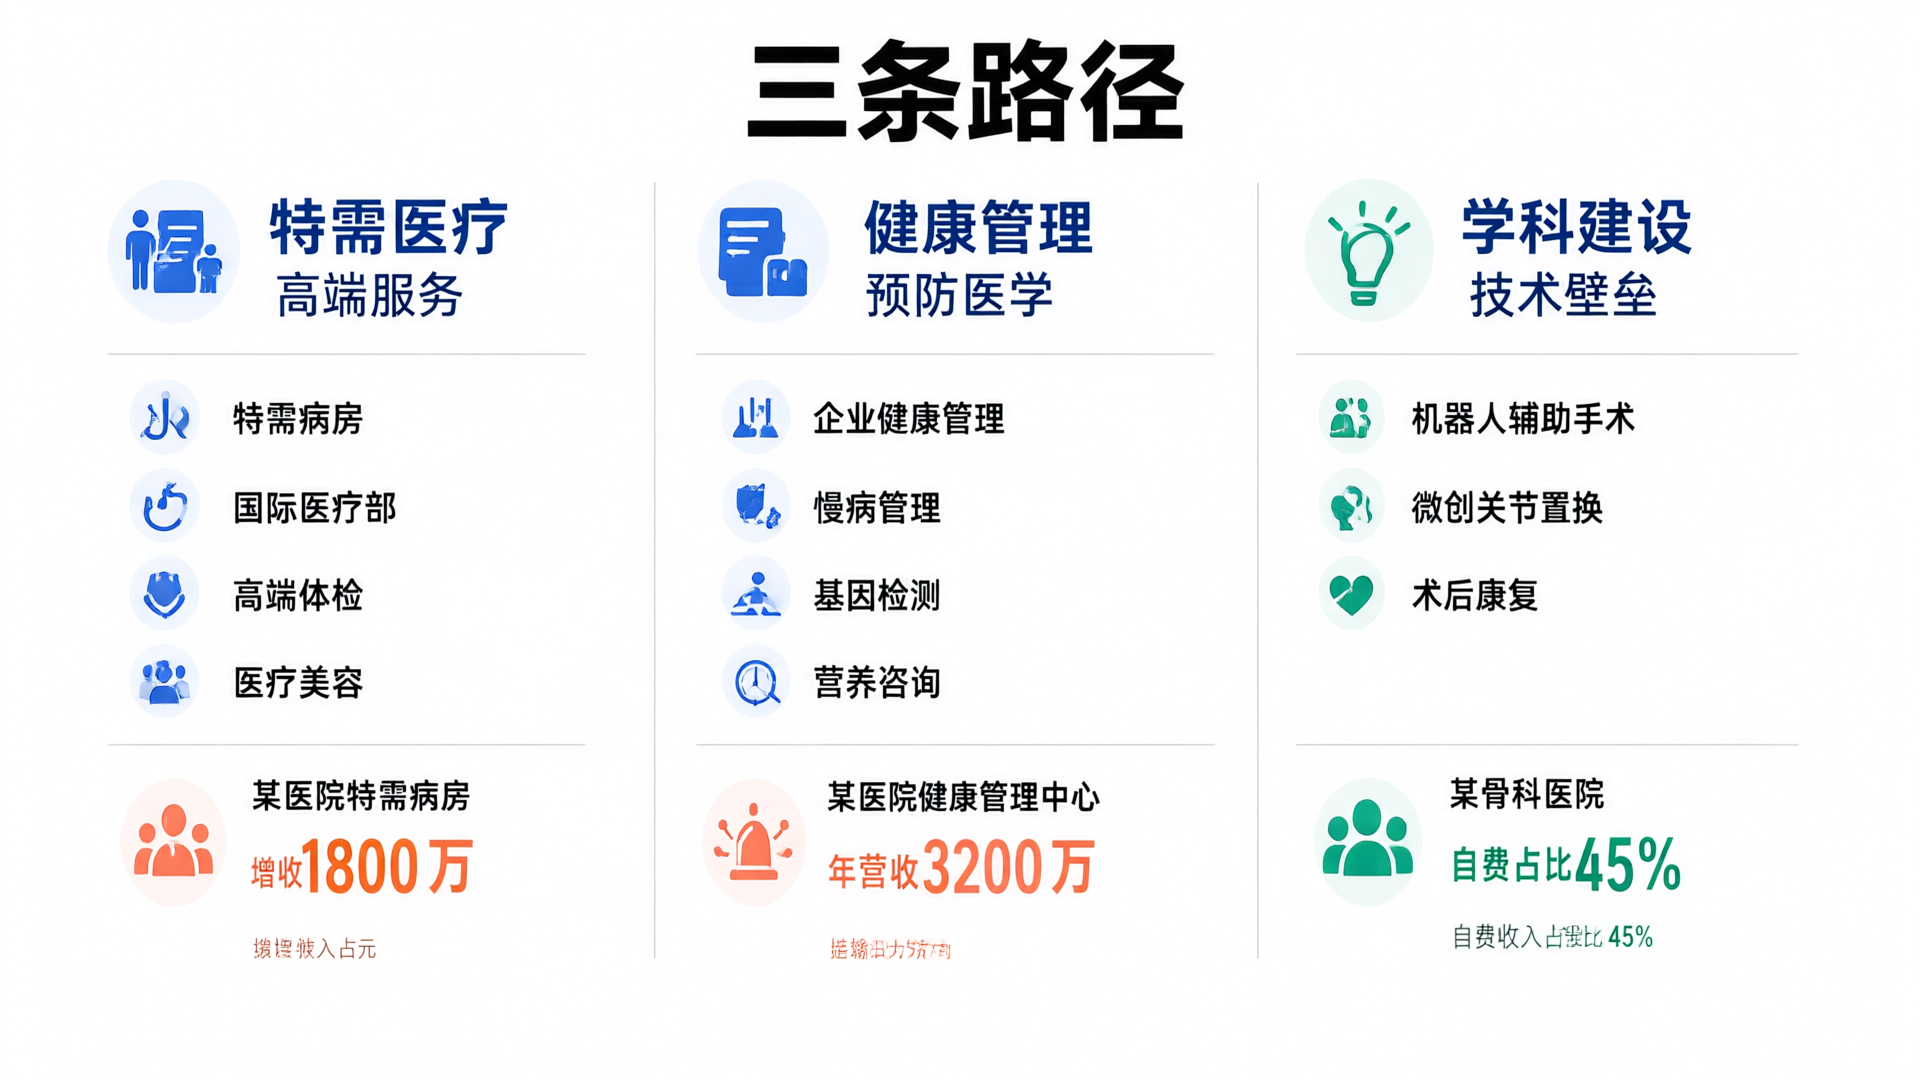
第二条路径是拓展健康管理和预防医学服务。这包括企业健康管理、慢病管理、基因检测、营养咨询等。这些服务通常不在医保报销范围内,或报销比例较低,患者自费意愿较强。某三甲医院健康管理中心面向周边50家企业提供服务,年营收从800万元增长至3200万元,其中90%为自费收入。
第三条路径是强化学科建设和技术壁垒。拥有区域独家技术或领先学科的医院,对患者的吸引力更强,自费患者比例自然提升。以某骨科医院为例,该院投入1500万元引进机器人辅助手术系统,开展微创关节置换术。术后康复服务定价为传统手术的2倍,且大部分为自费项目。两年内,该院自费收入占比从25%提升至45%。
绩效管理的配套改革
收入结构调整需要绩效管理的配套支撑。如果绩效考核仍然以医保收入为主要指标,科室和医生缺乏拓展非医保业务的动力。
绩效考核体系需要从三个维度调整。第一,将非医保收入占比纳入科室考核指标。某医院将非医保收入占比的考核权重设为20%,与医疗质量、患者满意度并列。科室主任的年度奖金与非医保收入占比直接挂钩,这一举措在一年内将全院非医保收入占比从22%提升至35%。
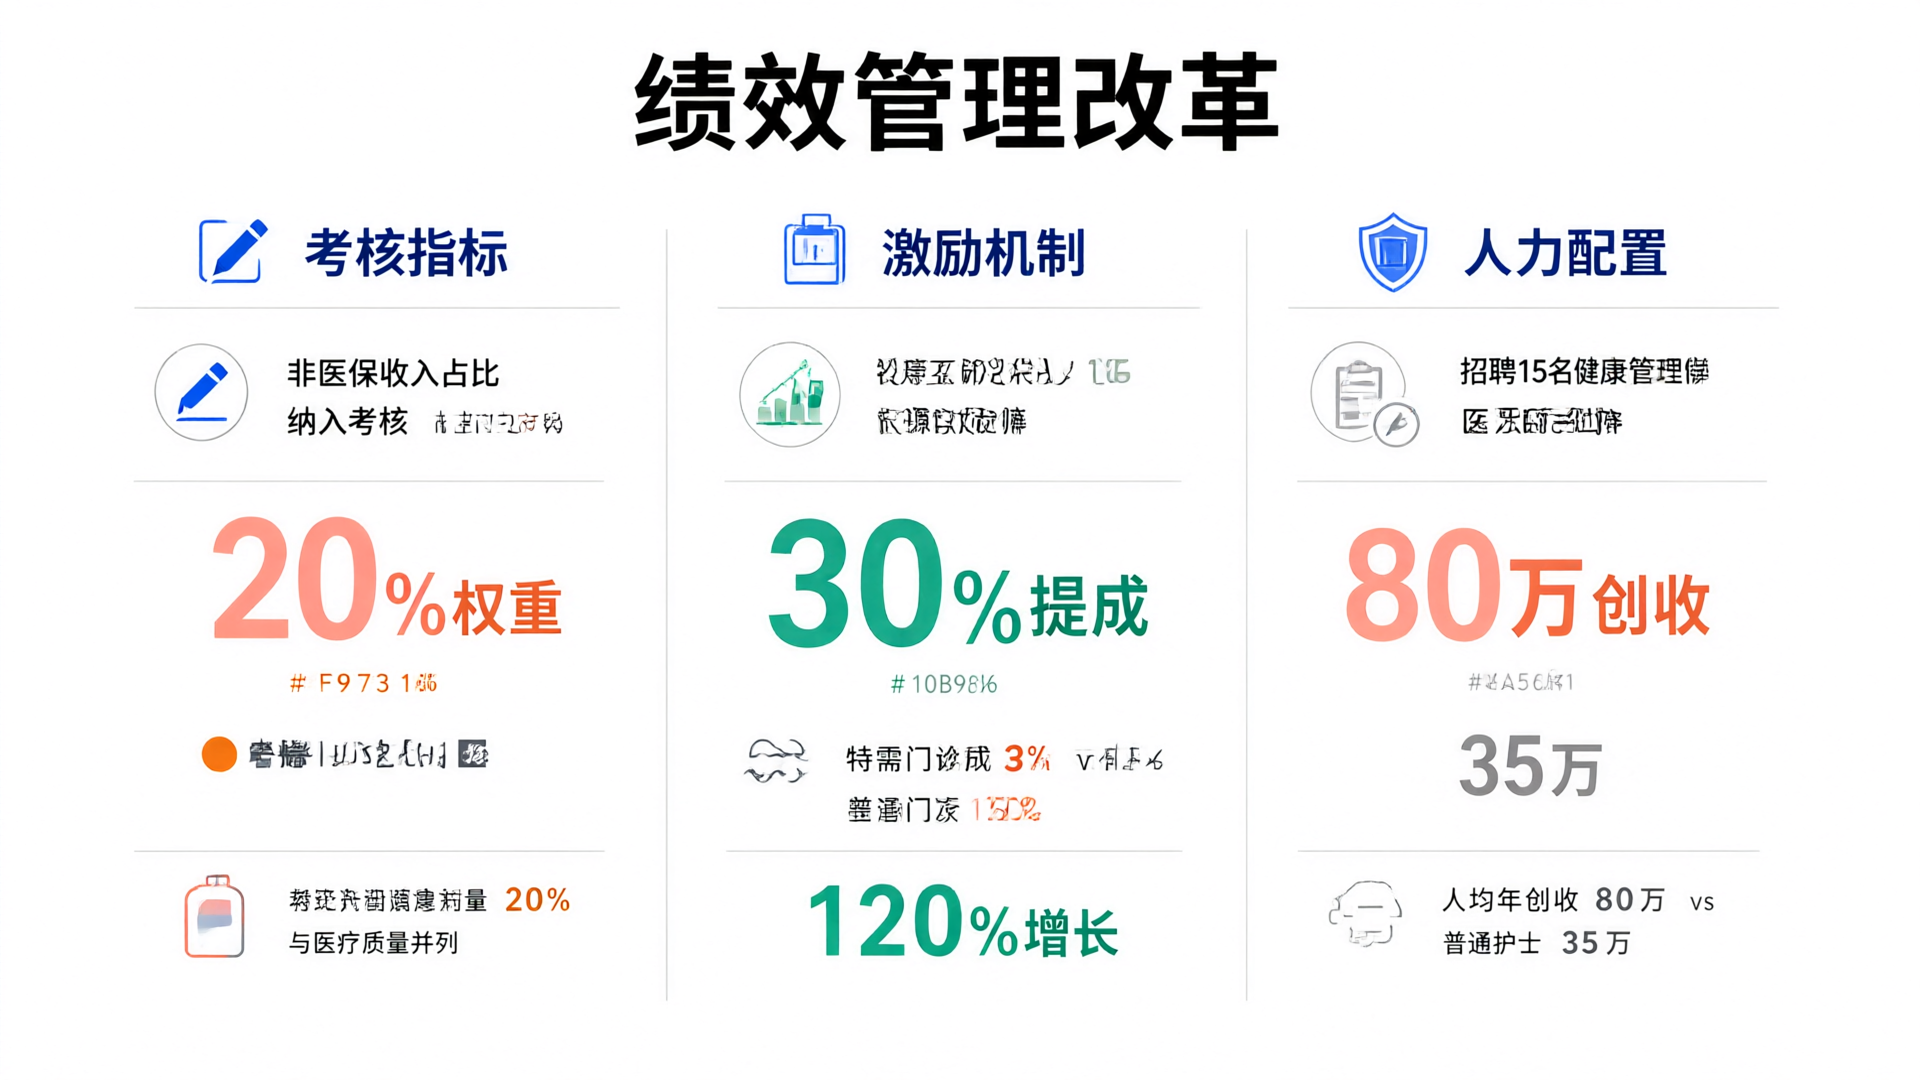
第二,建立非医保业务的激励机制。特需门诊、健康管理、医疗美容等非医保业务的提成比例应高于医保业务。某医院规定,特需门诊的医生提成比例为30%,而普通门诊为15%。这一差异激励了更多医生参与特需服务,特需门诊量在半年内增长120%。
第三,调整人力资源配置。拓展非医保业务需要专门的人才——健康管理师、营养师、心理咨询师、国际医疗协调员等。某医院在两年内招聘了15名健康管理师,组建独立的健康管理团队,人均年创收达80万元,远超普通护士的35万元。
实施中的关键问题
降低医保依赖的过程中,医院管理者需要关注三个关键问题。
第一个问题是合规风险。特需医疗和高端服务的定价、宣传、收费必须符合卫生部门和市场监管部门的规定。某医院因在宣传中使用"最佳""第一"等绝对化用语,被市场监管部门罚款20万元。合规经营是底线,不能为了拓展收入而触碰红线。
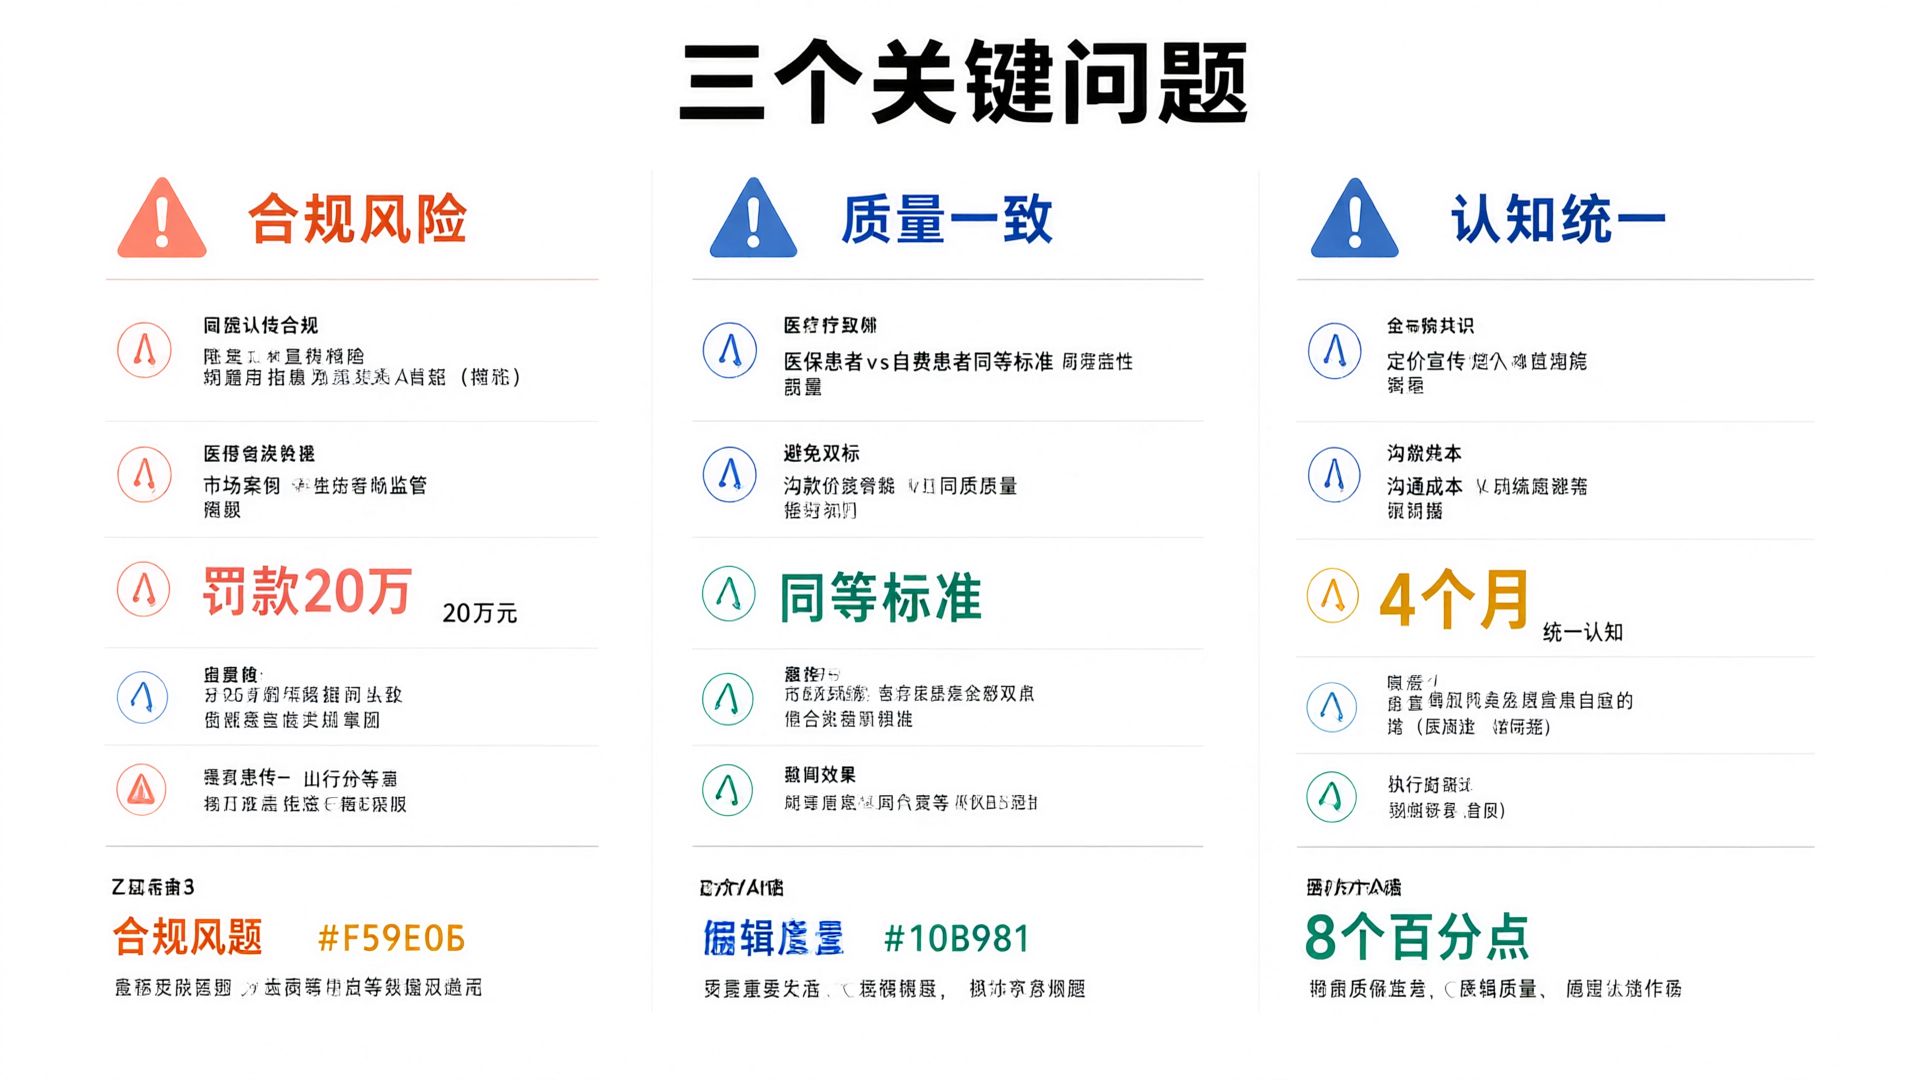
第二个问题是医疗质量一致性。无论是医保患者还是自费患者,医疗质量标准必须一致。某医院特需病房的护理质量明显高于普通病房,引发患者投诉和媒体关注。医疗质量的双标会损害医院品牌,得不偿失。
第三个问题是团队认知统一。降低医保依赖需要全院上下的共识和配合。如果临床科室认为这是管理层"甩包袱",执行层面会大打折扣。某医院通过三次全院大会、六次科室座谈、一轮绩效方案公示,耗时四个月统一了团队认知,最终方案落地后第一年即实现医保占比下降8个百分点。
结语
医保占比降至60%以下,不是目标,而是手段。目标是建立更具韧性、更可持续的医院经营模式。这需要收入结构的调整、绩效体系的改革、学科建设的投入,以及全院上下的共识与执行。
霍尔斯智库在服务的多家医院中观察到,率先完成收入结构调整的医院,在面对医保政策波动时表现出更强的抗风险能力,在人才吸引和学科建设上也更具优势。医疗行业的竞争正在从规模竞争转向结构竞争,收入结构的优化是这场竞争的基础工程。
对于医院管理者而言,现在需要回答的问题不是"要不要降低医保依赖",而是"如何制定适合本院的收入结构调整方案"。这个问题的答案,决定了医院未来五到十年的生存质量。